75万円の青色申告特別控除は、令和9年(2027年)分の所得税から適用されます。
適用を受けるための届出書の提出期限は、その年分の確定申告期限(原則:令和10年(2028年)3月15日)まで、という情報は、すでにご覧になった方も多いでしょう。
一方で見落とされやすいのが、75万円控除を受けるための帳簿の要件は「その年の1月1日から12月31日まで」を通して満たしておく必要があるという点です。
つまり、届出書自体は申告時期にまとめて提出することはできても、帳簿の運用自体は年の途中から始めても間に合いません。
令和9年(2027年)分で75万円を狙うなら、令和9年(2027年)1月1日の時点で、すでに新しい記帳のやり方に切り替わっている状態が必要になります。
逆算すると、実際の準備期間は令和8年(2026年)である今年のうちしか残っていません。
この記事では、なぜ「まだ先」に見える改正が、実は今年の対応を必要とするのか、制度の正確な内容と合わせて整理します。
青色申告特別控除とは
青色申告特別控除とは、個人事業主が正規の簿記の原則(複式簿記)による記帳など一定の要件を満たした青色申告を行うことで受けられる控除です。
令和8年(2026年)分までの最大控除額は65万円ですが、この上限が令和9年(2027年)分以後は75万円に引き上げられます。
改正前後の控除額の体系を整理すると、次のようになります。
| 記帳方法 | 申告方法等 | 令和8年分まで | 令和9年分以後 |
|---|---|---|---|
| 複式簿記 | 優良な電子帳簿保存 +e-Tax申告(期限内申告) | 65万円 | 75万円 (新設)※2 |
| 複式簿記 | デジタルシームレス保存 +e-Tax申告(期限内申告) | (該当制度なし) | 75万円 (新設)※2 |
| 複式簿記 | e-Tax申告(期限内申告) | 65万円※1 | 65万円 (変更なし) |
| 複式簿記 | 書面申告 | 55万円 | 10万円 (大幅縮小) |
| 簡易簿記 | 前々年収入1,000万円以下 | 10万円 | 10万円 (変更なし) |
| 簡易簿記 | 前々年収入1,000万円超・事業的規模 | 10万円 | 0円 (控除対象外) |
| 簡易簿記 | 前々年収入1,000万円超・業務的規模 ※3 | 10万円 | 10万円 (変更なし) |
| – | 現金主義の特例適用者※4 | 10万円 | 10万円 |
※1 令和8年分までは、複式簿記であれば「e-Tax申告」または「優良な電子帳簿保存」のどちらか一方を満たせば65万円控除の対象になります。令和9年分以後は、優良な電子帳簿保存の有無にかかわらず、e-Tax申告(期限内申告)が65万円控除の必須条件になります。
※2 75万円控除は、65万円控除(複式簿記+e-Tax申告)の要件に加えて、優良な電子帳簿保存またはデジタルシームレス保存のいずれかを満たす場合に適用されます。
※3 不動産所得については、前々年分の収入金額が1,000万円を超えていても、事業的規模でない(業務的規模の)場合は、複式簿記に移行したとしても控除額は10万円が上限のままです。
※4 現金主義による所得計算の特例の適用を受けている場合は、複式簿記で記帳していても65万円・75万円の控除を受けることはできません(10万円の控除は可能です)。
上限が引き上げられたところに目が行きがちですが、複式簿記で記帳していても書面申告をする場合には、令和9年分からは一律10万円に縮小する点は見逃せません。控除額が45万円減る(55万円→10万円)影響は小さくなく、電子申告への切り替えを検討すべきでしょう。
75万円控除の適用要件
最大控除額は65万円から75万円へ引き上げられますが、対象となるのは、令和9年分以後の65万円控除の要件を満たす人のうち、追加の要件である「優良な電子帳簿保存」または「デジタルシームレス保存」のどちらかを満たす人です。
どちらか一方を満たせば要件はクリアになり、両方に対応する必要はありません。
大前提となる65万円控除の要件は、次の4点です。
複式簿記で記帳していても、現金主義による所得計算の特例の適用を受けている場合には65万円・75万円の控除を受けられない点に注意が必要です(10万円の控除は可能です)。
一般的な会計ソフトを使って記帳し、期限内に電子申告して65万円控除の要件を満たしている個人事業主にとって、75万円を目指す場合に新たに必要になるのは、次の2つの保存方法のどちらかです。
優良な電子帳簿保存
優良な電子帳簿保存とは、単に会計ソフトで帳簿を作成するだけでなく、記録の訂正・削除・追加の履歴が残ること、帳簿間で相互関連性があること、日付・金額・取引先で検索できること、といった一定の水準を満たした電子帳簿による保存を指します。
「記録の訂正・削除・追加の履歴が残ること」とは、データ改ざんを防止するために変更した履歴が自動で記録される、または修正・削除自体ができない仕組みであることをいいます。
「帳簿間で相互関連性があること」とは、帳簿間(たとえば仕訳帳から総勘定元帳)の取引内容や金額を追跡できる状態であることをいいます。
「日付・金額・取引先で検索できること」とは、①取引年月日・金額・取引先ごと、②日付・金額の範囲指定、③任意の項目を組み合わせた条件により検索できることをいいます。(税務職員のダウンロードの求めに応じられる場合は、②③は不要です)
Excelや手書き帳簿での集計は、通常、訂正・削除の履歴が残らないため75万円控除は適用できません。
75万円控除の対象となるのは仕訳帳と総勘定元帳であり、日々受け取る請求書や領収書そのものは、この「優良な電子帳簿」の対象には含まれません。
デジタルシームレス保存
デジタルシームレス保存は、令和8年度税制改正で新設された保存方式です。
対象となるのは、国税庁長官が定める基準に適合するシステムを通じてやり取りされる電子取引データのうち、①デジタル庁の仕様に従ったデジタルインボイス(Invoice JP PINTまたはJP Self-Billing)、②預貯金口座における決済データ、のいずれかに限られます。
要件を満たす会計ソフトかどうかは、「日本文書情報マネジメント協会(JIIMA)」の認証製品一覧で確認できます。
認証製品一覧(JIIMA)
https://www.jiima.or.jp/certification/digitalseamless/list/
※対応ソフトの範囲は、今後の認証状況に応じて変わっていくと見込まれます。最新の対応状況は、JIIMAの認証製品一覧でご確認ください。
届出書の提出
75万円控除の適用を受けるには、選んだ保存方式に応じて、所轄の税務署へ届出書を提出する必要があります。
優良な電子帳簿保存を選ぶ場合
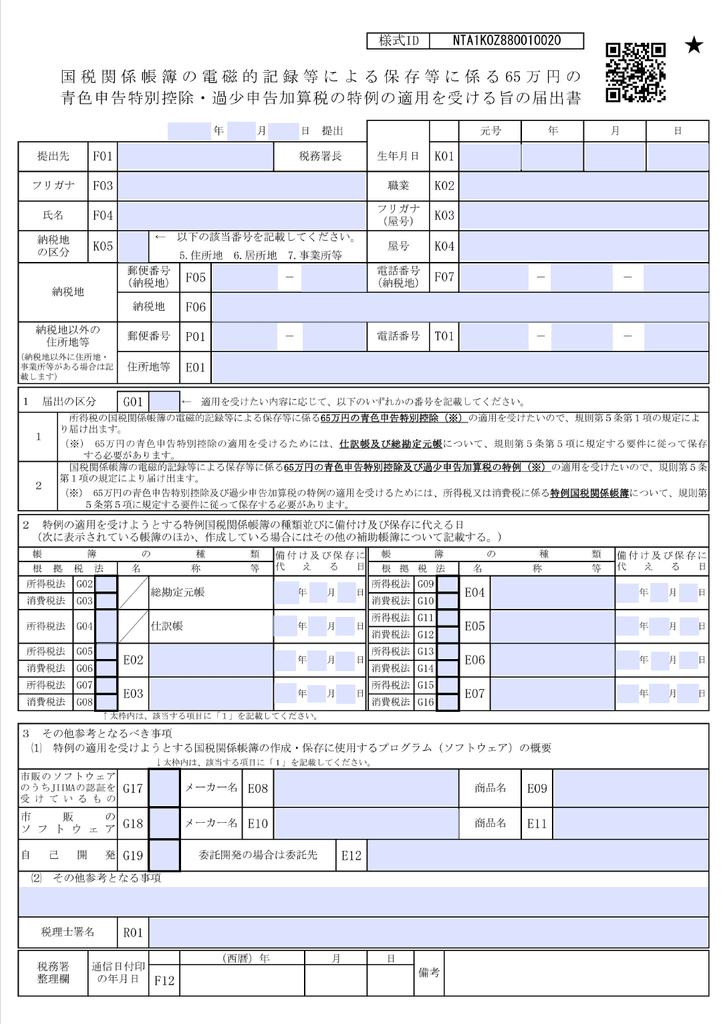
「国税関係帳簿の電磁的記録等による保存等に係る65万円の⻘⾊申告特別控除・過少申告加算税の特例の適⽤を受ける旨の届出書」⼜は、「国税関係帳簿の電磁的記録等による保存等に係る過少申告加算税の特例の適⽤を受ける旨の届出書」を、適用を受ける年分の確定申告期限までに提出します。
国税庁:届出書の様式
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/pdf/r03/01.pdf

国税庁:届出書の様式
https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/pdf/0026006-yoshiki_h4-01.pdf
デジタルシームレス保存を選ぶ場合
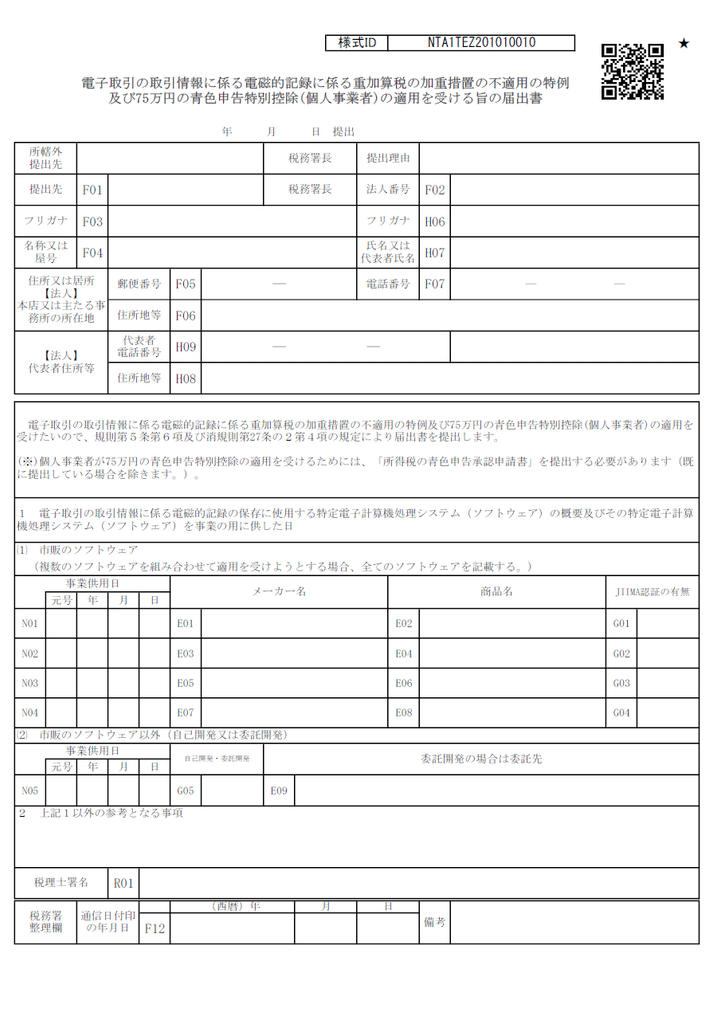
「電⼦取引の取引情報に係る電磁的記録に係る重加算税の加重措置の不適⽤の特例及び 75 万円の⻘⾊申告特別控除(個⼈事業者)の適⽤を受ける旨の届出書」を、同じく確定申告期限までに提出します。
(青色申告承認申請書を提出済みであることが前提です)
国税庁:届出書の様式
https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/pdf/0026006-yoshiki_h4-04.pdf
見落とされやすい「2つの期限」
この制度でつまずきやすいのは、期限が1つではないという点です。
書類(届出)の期限は、適用を受けたい年分の確定申告期限まで。令和9年(2027年)分であれば、原則令和10年(2028年)3月15日。すでに優良な電子帳簿による65万円控除を受けている人は、あらためての届出は不要です。
一方、帳簿の要件は、確定申告のタイミングではなく、対象となる年の初日から判定されます。令和9年(2027年)分で75万円控除を受けるためには、令和9年(2027年)1月1日の時点で、すでに優良な電子帳簿またはデジタルシームレス保存の運用に切り替わっている必要があります。年の途中、たとえば令和9年(2027年)7月から新しいやり方に変えても、その年は要件を満たしたことになりません。
実際に、freeeなどの会計ソフトの設定画面には、年度の途中で設定しても、要件を満たすのは翌年度からになる旨が表示されます(詳しくは、次章の「会計ソフトの設定」をご覧ください)。
つまり、届出という「見える期限」は令和10年(2028年)3月まで余裕があるように見えても、帳簿という「見えない期限」は令和8年(2026年)のうちに前倒しで終わらせておく必要があります。
これが、冒頭の「まだ先」という受け止め方と、実際の準備スケジュールとの間にあるズレになっています。
令和8年(2026年)のうちにやっておくこと
令和9年(2027年)分で75万円控除を受けるためには、逆算すると、準備は令和8年(2026年)中に完了させておく必要があります。
e-Tax準備
これまで書面申告の方は電子申告の環境を整えましょう。そのためには、マイナンバーカードの取得が必要です。申請状況によっては手元に届くまで1か月程度かかることもありますので、まだお持ちでない方は今すぐ申請しましょう。
会計ソフト未導入の方は、これを機に導入を検討してみてはいかがでしょうか。費用はかかりますが、節税額が費用を上回るかどうかを見積もったうえで判断しましょう。
会計ソフトの設定
使っている会計ソフトが「優良な電子帳簿」の要件(訂正削除履歴の記録など)に対応しているか確認してください。
主要な会計ソフトであれば要件に対応していることが多いですが、初期状態では機能がオフになっていることがあるため、有効化の設定を確認してください。
令和9年(2027年)分から75万円控除を適用するには、令和9年(2027年)1月1日の時点で機能がオンになっている必要があります。年の途中でオンにしても遡って適用されません。令和8年(2026年)中に設定を完了しておくことをおすすめします。
freeeの「電子帳簿保存法設定」画面の例(2026年9月時点)
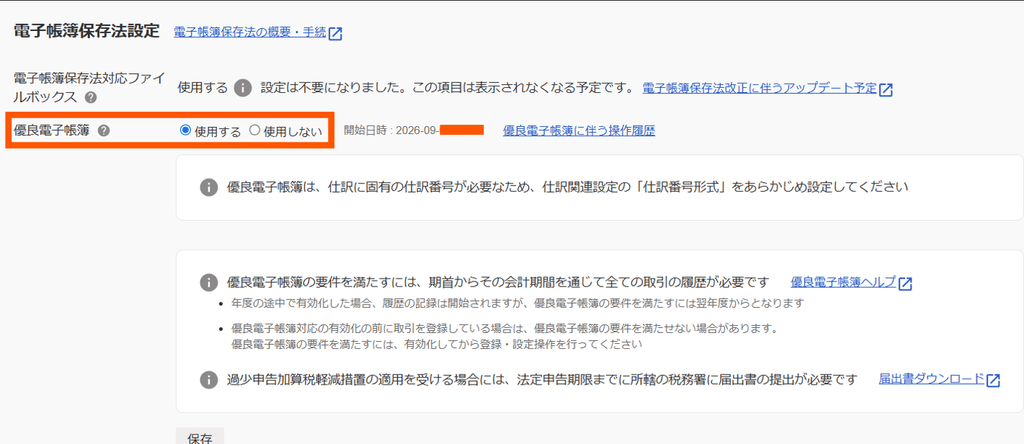
freeeの画面には、優良電子帳簿の要件を満たすには、期首からその会計期間を通じて全ての取引の履歴が必要だと表示されます。年度の途中で有効にした場合は、履歴の記録は始まりますが、要件を満たすのは翌年度からになる旨も表示されます。そのため、令和9年分で75万円控除を目指す場合は、令和9年1月1日より前に有効にしておく必要があります。
有効にする前に取引を登録していると、要件を満たせない場合があるとも表示されます。取引を入力する前に、設定を済ませてください。(2026年9月時点の画面です。表示は変更される場合があります。)
マネーフォワードクラウド会計の仕訳履歴保存機能の設定画面(2026年9月時点)
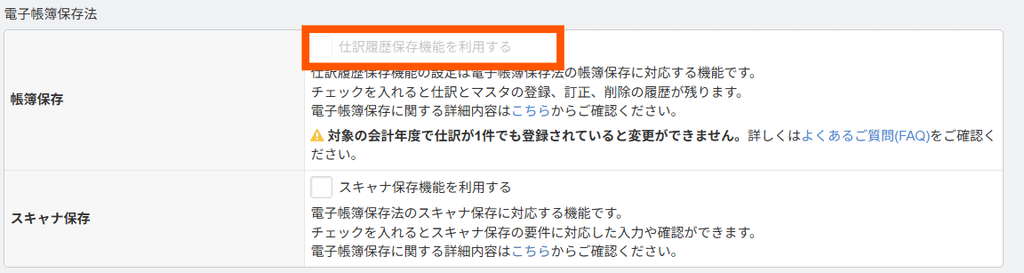
マネーフォワードクラウド会計では、対象の会計年度に仕訳が1件でも登録されていると、設定を変更できないと画面に表示されます。freeeと同じように、取引を登録する前に設定してください。詳しくは公式ヘルプで仕様を確認してください。
弥生会計(2026年9月時点)
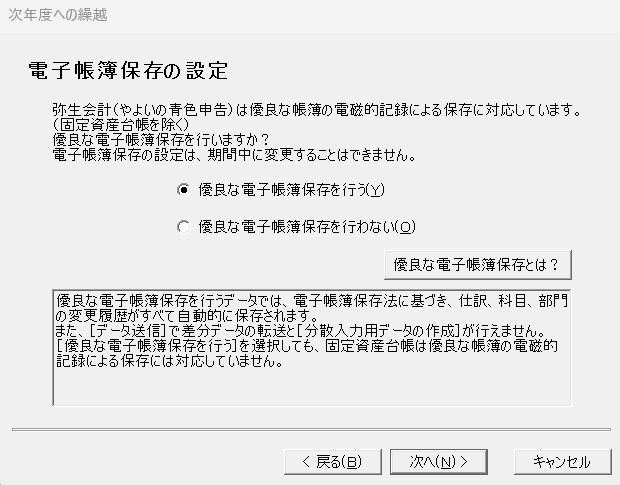
弥生会計では、電子帳簿保存の設定は期間中に変更できないと表示されます。新規にデータを作成するときは作成時の画面で、令和9年分から適用する場合は令和8年分から令和9年分へ繰り越すときの画面で、「優良な電子帳簿保存を行う」を選びます。
なお、この画面には、固定資産台帳が優良な帳簿の電磁的記録による保存に対応していないと表示されます。75万円控除の対象は仕訳帳と総勘定元帳なので、控除の適用には影響しないと考えられます。
ただし、過少申告加算税の軽減措置もあわせて受ける場合は、対象となる帳簿の範囲が異なる可能性があります。詳しくは弥生会計の案内をご確認ください。
よくある質問
- 会計ソフトで優良な電子帳簿保存の設定をするだけで大丈夫でしょうか?
-
いいえ、設定だけでは十分とは言えません。設定後も、優良な電子帳簿の要件を満たし続けるための運用が必要です。特に注意したい点が2つあります。
1つ目は、検索要件です。これは、取引先、日付、金額で帳簿の記録を探せる状態を求める要件です。この状態を保つには、3つの項目を毎回正確に入力する必要があります。
2つ目は、記帳の期限です。優良な電子帳簿では、通常の業務処理期間内に記帳することが求められます。この期間は、最長で2か月とされています。1年分の仕訳を年末にまとめて入力すると、要件を満たさない可能性があります。
- 会計事務所にすべて任せていれば大丈夫でしょうか?
-
いいえ、会計事務所に任せているだけでは安心とは言い切れません。記帳を委託している場合でも、優良な電子帳簿保存の要件を満たす運用になっているかを、改めて確認することが大切です。
特に65万円の青色申告特別控除ではなく75万円の控除を希望する場合は、次の2点を会計事務所に相談してください。
1つ目は、検索要件を満たす記帳を依頼できるかどうかです。会計ソフトの多くは、日付と金額を入力しないと取引を登録できませんが、取引先は入力しなくても登録できます。
検索要件を満たすには取引先の入力も必要なため、取引先まで入力してもらえるかを確認しましょう。2つ目は、記帳の期限(最長で2か月)に間に合うよう、資料を渡す流れを整えられるかどうかです。従来どおりの委託内容で対応できるのかを確認しましょう。
なお、対応内容によっては作業量が増えるため、費用についても事前に確認しておくと安心です。
- 75万円控除を目指すべきですか?
-
75万円控除を目指すかどうかは、増える控除の効果と、対応にかかる手間や費用を比べて決めましょう。
ここでは、優良な電子帳簿保存を採用する前提でご説明します。すでに65万円控除の要件(複式簿記とe-Tax申告)を満たしている方が、追加で必要になるのは、優良な電子帳簿保存の要件を満たすことです。
ただし、会計ソフトを導入したり、会計事務所にすべて任せたりすれば済むという簡単な話ではありません。
控除額は10万円増加しますが、税金が10万円減少するわけではありません。実際に減少する金額は、所得に応じた税率で決まります。この効果が手間や費用に見合うと判断できれば、検討する価値があります。
対応に不安がある場合は、無理に目指す必要はありません。まずは65万円控除を確実に受けることを優先しましょう。
まとめ
個人事業主にとって、青色申告特別控除は代表的な節税手段のひとつです。
令和8年度税制改正により、この控除の最高額は75万円に引き上げられます。デジタル化を進めている事業者ほど、この改正による節税メリットを得やすくなります。
75万円控除を目指すかどうかは、手間や費用とのバランスで判断するものです。ただ、その判断をするためにも、早めに情報を集め、少しずつ準備を進めておくことをおすすめします。
「まだ先」の話と考えていると、令和9年1月1日から帳簿の要件が問われるため、準備が間に合わなくなるおそれがあります。
e-Taxによる電子申告や、優良な電子帳簿保存に対応した会計ソフトの導入も、今のうちから検討しておくと安心です。
税制改正を踏まえた青色申告の対応(記帳体制の見直し、決算・申告のご依頼など)をご検討の方は、お問い合わせフォームよりご連絡ください。
免責事項
本記事は、令和8年9月時点で公表されている情報に基づき作成した一般的な解説であり、個別の事案に対する税務上の助言を行うものではありません。制度の内容は、今後の改正や通達などにより変わる場合があります。最新の内容は、国税庁の公表情報をご確認ください。個々の事業の状況によって適用可否や必要な対応は異なります。