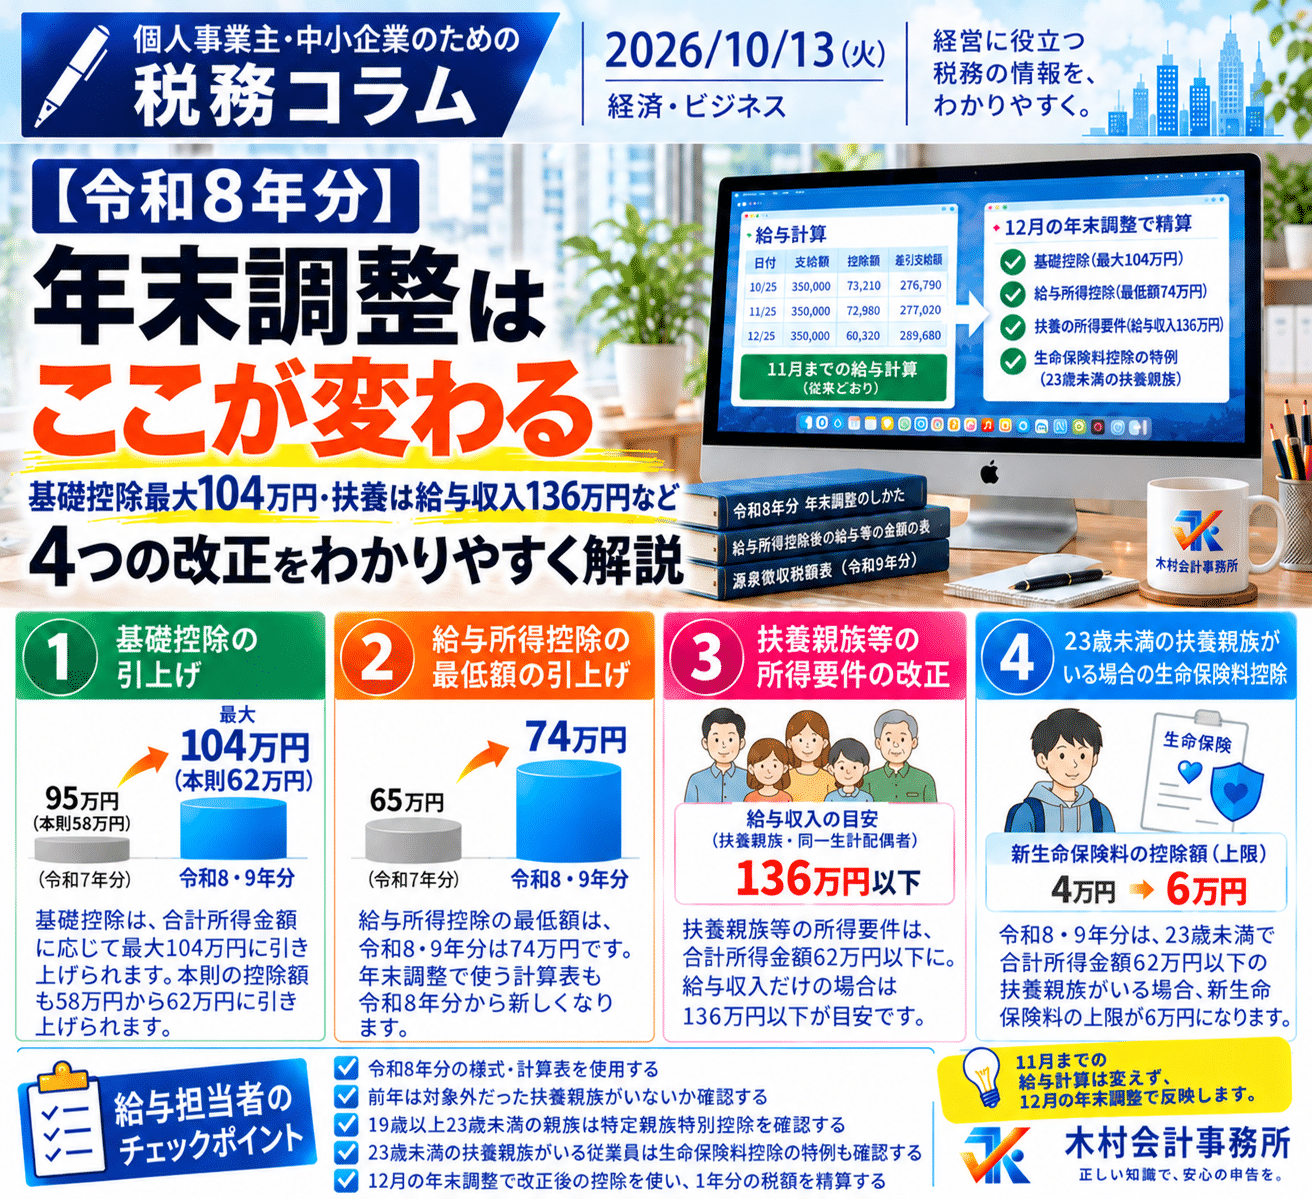
令和8年分の年末調整では、基礎控除の引上げ、給与所得控除の最低額の引上げ、扶養親族等の所得要件の改正、23歳未満の扶養親族がいる場合の生命保険料控除の特例という4つの変更があります。
改正は原則として令和8年12月1日に施行され、令和8年分の所得税から適用されます。
そのため、令和8年11月までの毎月の給与の源泉徴収は従来どおりですが、12月の年末調整では改正後の控除額や所得要件を使います。
給与担当者が特に確認しておきたいのは、次の3点です。
①令和8年分の表・様式を使うこと
②前年は対象外だった扶養親族が、新たに対象にならないか確認すること
③23歳未満の扶養親族がいる従業員について、生命保険料控除の特例を確認すること
この記事では、令和8年分の年末調整で変わる内容と、会社側で準備しておきたいことを整理します。
令和8年分の年末調整で変わる4つのポイント
| 変更点 | 令和8年分の主な内容 |
|---|---|
| 基礎控除 | 合計所得金額に応じて最大104万円 |
| 給与所得控除 | 令和8・9年分の最低額74万円 |
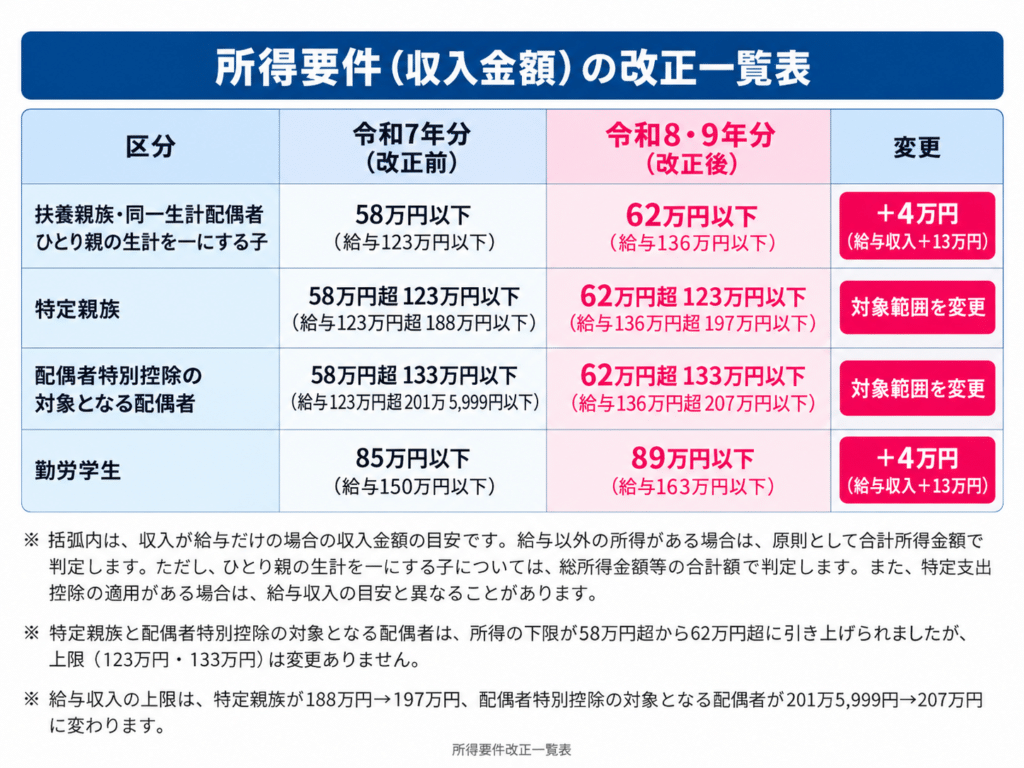
| 扶養親族等の所得要件 | 所得62万円以下(給与だけなら136万円以下) |
| 生命保険料控除 | 23歳未満の扶養親族がいる場合の特例 |
1.基礎控除は最大104万円に
令和8年分の基礎控除は、本人の合計所得金額に応じて次の金額となります。
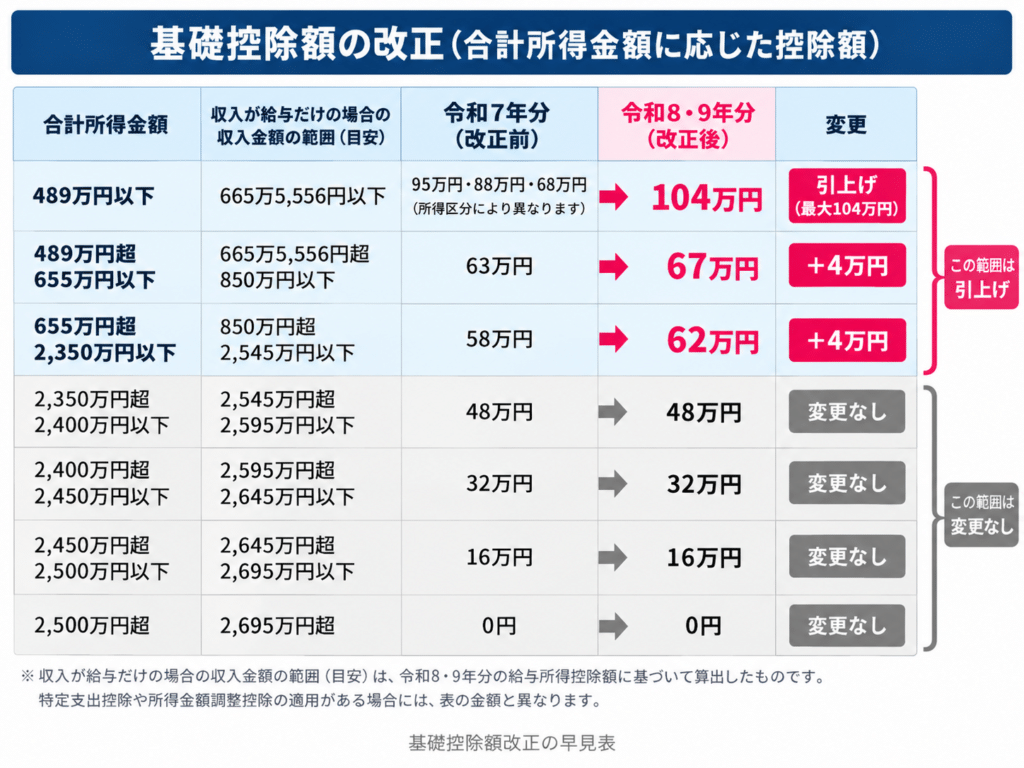
本則の基礎控除は58万円から62万円へ引き上げられました。
さらに、令和8年分と令和9年分については、合計所得金額655万円以下の人に加算があります。
合計所得金額489万円以下の場合は本則62万円に42万円が加算されて104万円、489万円超655万円以下の場合は本則62万円に5万円が加算されて67万円となります。
注意したいのは、全員の基礎控除が104万円になるわけではないことです。
合計所得金額によって基礎控除額が異なるため、年末調整では従業員から提出された基礎控除申告書の所得の見積額を確認します。
給与収入だけで他に所得がない場合、基礎控除104万円の対象となる給与収入の目安は665万5,556円以下です。特定支出控除や所得金額調整控除の適用がある場合は、この金額と異なります。
2.給与所得控除の最低額は「令和8・9年分は74万円」に
令和8年分と令和9年分については、給与所得控除の最低額が74万円となります。
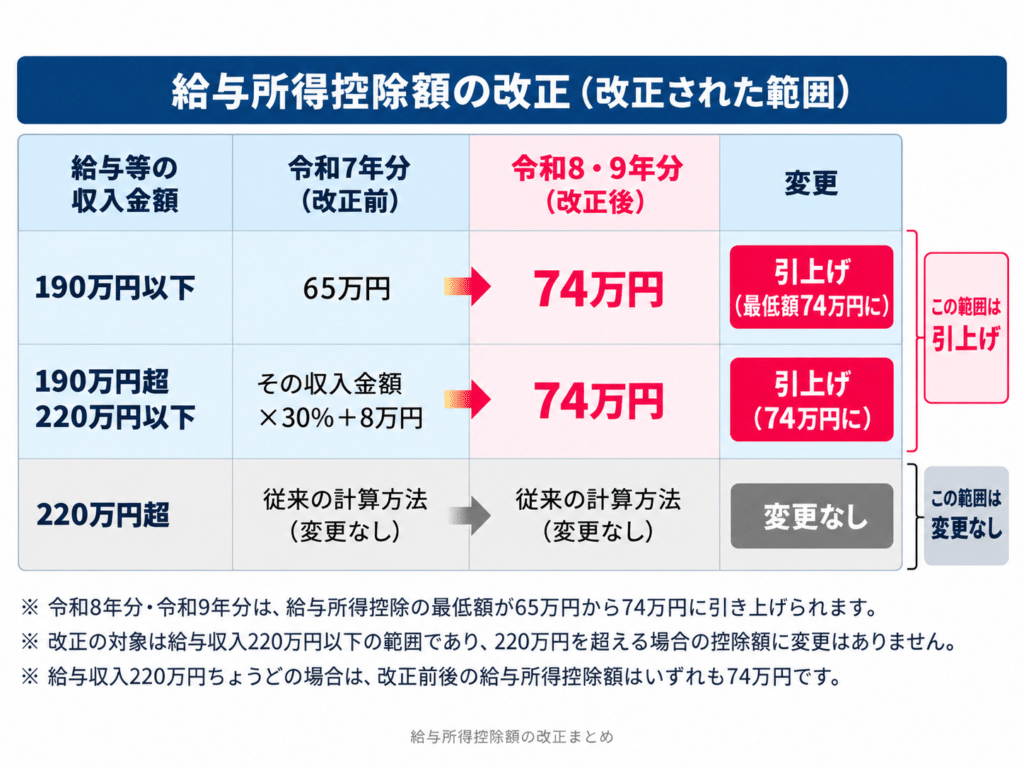
これに伴い、年末調整で使用する「給与所得控除後の給与等の金額の表」も変わります。
令和7年分以前の表をそのまま使用すると給与所得の計算を誤るため、必ず令和8年分の表を使用してください。
給与計算ソフトや年末調整システムを利用している会社では、令和8年分の改正に対応したバージョンになっているかも確認しておきましょう。
3.扶養親族等の所得要件は「所得62万円以下」に
令和8年分の年末調整で、実務上特に確認しておきたいのが扶養親族等の所得要件です。
扶養親族や同一生計配偶者については、合計所得金額62万円以下が所得要件となります。
給与収入だけの場合には、
給与収入136万円 - 給与所得控除74万円 = 所得62万円
となるため、給与以外の所得がなければ、給与収入136万円以下が一つの目安となります。
なお、「136万円」は給与収入だけの場合の目安です。給与以外の所得がある場合には、収入額だけでは判定できず、所得の種類に応じて計算した合計所得金額で判定します。
この改正により、これまで所得要件を超えていた親族が、令和8年分では新たに扶養控除等の対象となる可能性があります。
そのため、前年の申告内容をそのまま使うのではなく、家族の令和8年中の所得見込みを従業員に改めて確認してもらうことが重要です。
また、ここで説明しているのは所得税上の扶養です。健康保険などの社会保険上の扶養とは別の基準で判断します。
19歳以上23歳未満の親族は「197万円」まで確認
19歳以上23歳未満の親族については、特定親族特別控除も確認します。
合計所得金額が62万円以下であれば、他の要件を満たすことで特定扶養親族として63万円の扶養控除の対象になります。
一方、合計所得金額が62万円を超えても123万円以下であれば、特定親族特別控除を受けられる可能性があります。
給与収入だけの場合には、136万円超197万円以下が目安です。
控除額は一律ではなく、親族の所得金額に応じて63万円から3万円まで段階的に減少します。
特定親族特別控除を受ける場合には、「特定親族特別控除申告書」の提出が必要です。
104万円・136万円・178万円・197万円は何が違う?
令和8年分の所得税については、「104万円」「136万円」「178万円」「197万円」といった数字が出てくるため、混同しやすくなっています。
それぞれの意味を整理すると、次のとおりです。
| 金額 | 何の数字か |
|---|---|
| 104万円 | 本人の基礎控除の最大額 |
| 136万円 | 扶養親族等について、給与収入だけの場合の所得要件の目安 |
| 178万円 | 本人について、給与収入だけの場合に所得税がかからない目安(給与所得控除74万円と基礎控除104万円の合計) |
| 197万円 | 19歳以上23歳未満の親族について、給与収入だけの場合の特定親族特別控除の対象範囲の上限の目安 |
特に注意したいのが、178万円と136万円は意味がまったく異なるという点です。
178万円は、給与を受け取る本人の所得税に関する数字です。
給与収入だけで他に所得がない場合、給与収入178万円であれば、給与所得控除74万円を差し引いた給与所得は104万円となります。
この場合は基礎控除104万円の範囲内となるため、給与収入178万円以下が所得税のかからない一つの目安となります。
一方、136万円は、扶養される親族の所得要件についての数字です。
したがって、「178万円までなら税金上の扶養に入れる」という意味ではありません。
19歳以上23歳未満の親族については、さらに特定親族特別控除があるため、給与収入197万円以下まで確認する必要があります。
「178万円・136万円・197万円」の違いについては、関連記事でも詳しく解説予定です。
4.23歳未満で所得62万円以下の扶養親族がいる場合は生命保険料控除も変わる
令和8年分と令和9年分については、年齢23歳未満で合計所得金額62万円以下の扶養親族がいる場合、新生命保険料に係る一般生命保険料控除について特例があります。
特例が適用される場合の控除額は、次のとおりです。
| 年間の新生命保険料 | 控除額 |
|---|---|
| 30,000円以下 | 支払保険料の全額 |
| 30,000円超60,000円以下 | 支払保険料×1/2+15,000円 |
| 60,000円超120,000円以下 | 支払保険料×1/4+30,000円 |
| 120,000円超 | 60,000円 |
通常の新生命保険料に係る一般生命保険料控除の上限は4万円ですが、この特例の対象となる場合は6万円となります。
新生命保険料と旧生命保険料の両方について控除を受ける場合も、一般生命保険料控除の上限は6万円です(なお、旧生命保険料のみについて控除を受ける場合の上限5万円は変更ありません)。
ただし、一般生命保険料控除、介護医療保険料控除、個人年金保険料控除を合わせた生命保険料控除全体の上限12万円は変わりません。
23歳未満の親族がいるだけで特例を受けられるわけではありません。合計所得金額62万円以下という所得要件も確認する必要があります。
令和8年11月までの給与計算は変えない|改正は12月の年末調整で反映
今回の改正で間違えやすいのが適用時期です。
令和8年11月30日以前に支払う給与については、今回の改正によって新たに扶養控除等の対象となる親族を、毎月の源泉徴収税額表の「扶養親族等の数」には加えません。
つまり、今回の改正を理由として、1月までさかのぼって毎月の源泉徴収税額を計算し直すわけではありません。
12月の年末調整で改正後の制度を使って1年間の年税額を計算し、それまでに源泉徴収した税額との過不足を精算します。
給与担当者は、11月までの給与計算を変更するのではなく、12月の年末調整で正しく改正内容を反映できるよう準備することが重要です。
※令和8年11月30日以前に最後の給与が支払われ、年末調整が行われる場合などは取扱いが異なります。改正後の控除を受けるために、確定申告等が必要となる場合があります。
会社が年末調整までに確認する5項目
令和8年分の年末調整を始める前に、会社側では次の点を確認しておきましょう。
①給与計算ソフト・年末調整システムを確認する
令和8年分の改正に対応したバージョンになっているか確認します。
②令和8年分の様式・計算表を使用する
「給与所得控除後の給与等の金額の表」など、令和8年分の年末調整に対応した資料を使用します。
③扶養親族等の所得見込みを再確認してもらう
所得要件の変更により、前年は扶養控除等の対象にならなかった親族が、令和8年分では対象となる可能性があります。
前年の申告内容をそのまま使うのではなく、令和8年中の所得見込みを従業員に改めて確認してもらうことが重要です。
今回の改正によって新たに扶養控除等の対象となる親族を扶養控除等申告書へ追加する場合には、「異動月日及び事由」欄に「令和8年12月1日 改正」などと記載します。
④19歳以上23歳未満の親族を確認する
該当する親族がいる場合には、特定扶養親族として扶養控除の対象になるのか、特定親族特別控除の対象になるのかを確認します。
給与収入だけの場合には、136万円を超えていても197万円以下であれば特定親族特別控除の対象となる可能性があります。
⑤23歳未満の扶養親族がいる場合は生命保険料控除も確認する
年齢23歳未満で合計所得金額62万円以下の扶養親族がいる従業員については、新生命保険料に係る一般生命保険料控除の特例を確認します。
なお、年末調整関係書類を12月1日まで待って回収する必要はありません。
実務上必要な場合には、改正後の内容を反映した書類を12月1日前から従業員に提出してもらうことができます。
令和9年1月給与からは源泉徴収税額表を切り替える
令和9年1月1日以後に支払う給与には、令和9年分の源泉徴収税額表を使用します。
令和9年分の税額表は、基礎控除等の改正を反映して変更されています。
令和8年分の年末調整が終わった後は、令和9年1月給与の計算で古い税額表を使用しないよう注意してください。
まとめ
令和8年分の年末調整では、基礎控除、給与所得控除、扶養親族等の所得要件、生命保険料控除の4点が変わります。
基礎控除は合計所得金額に応じて最大104万円となり、給与所得控除の最低額は令和8・9年分について74万円となります。
扶養親族等については、合計所得金額62万円以下が所得要件となり、給与収入だけの場合には136万円以下が一つの目安です。
また、19歳以上23歳未満の親族については特定親族特別控除、23歳未満で合計所得金額62万円以下の扶養親族がいる場合には生命保険料控除の特例も確認する必要があります。
会社側では、令和8年分の様式や計算表への切替えだけでなく、扶養親族等の所得見込みを従業員に改めて確認してもらい、申告漏れを防ぐことが重要です。
当事務所では、年末調整の準備、従業員への案内文の作成、年末調整関係書類の確認などを支援しています。
令和8年分の年末調整への対応でお困りの場合は、お気軽にご相談ください。
ご注意
本記事は、令和8年10月13日時点で公表されている法令・国税庁の資料等に基づき作成した一般的な解説であり、個別の事案に対する税務上の助言を行うものではありません。制度の内容は、今後の改正や通達、国税庁の公表資料等により変更される場合があります。最新の内容は、国税庁の公表情報をご確認ください。実際の控除の適用可否や年末調整の取扱いは、本人や扶養親族等の所得、年齢、家族関係その他の個別の状況によって異なります。
参考資料
- 国税庁「令和8年分 年末調整のしかた」
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/01.htm - 国税庁「令和8年4月 源泉所得税の改正のあらまし」
https://www.nta.go.jp/publication/pamph/gensen/2026kaisei.pdf - 国税庁「令和8年度税制改正(基礎控除の引上げ等関係)Q&A」
https://www.nta.go.jp/users/gensen/2026kiso/pdf/0026005-024.pdf